1. ¿Por Qué Comprar en Vez de Alquilar?
La decisión entre alquilar y comprar es una de las más importantes que tomarás. Aquí está la verdad.
Por Qué Comprar es Mejor a Largo Plazo
- Construyes patrimonio: cada pago de hipoteca es una inversión en TI, no en el bolsillo de un propietario
- Estabilidad: no te pueden subir la renta o pedirte que te vayas
- Libertad: puedes remodelar, pintar y hacer tu casa como quieras
- Beneficios fiscales: deducción de intereses hipotecarios y otros beneficios
- Apreciación: las propiedades tienden a aumentar de valor con el tiempo
- Equity: cuando vendas, tendrás dinero que puedes usar para tu próxima compra
El Costo Real de Alquilar vs. Comprar
Si alquilas a $2,000/mes durante 30 años
$720,000
gastados y no tienes nada que mostrar
Si compras una casa de $350,000 a 30 años
Eres dueño
de una propiedad que vale significativamente más
Cuándo Alquilar Primero Tiene Sentido
- Si no planeas quedarte en el área por más de 2-3 años
- Si tu situación financiera no está lista todavía
- Si estás en transición laboral o personal
- Si necesitas tiempo para establecer crédito
2. ¿Estás Listo para Comprar? — Las 5 Preguntas Clave
¿Tienes un trabajo estable?
- Los prestamistas quieren ver historial de empleo de al menos 2 años
- Ingreso estable y consistente es clave para ser aprobado
- Si eres independiente, necesitarás 2 años de declaraciones de impuestos
¿Cuánto tienes ahorrado?
- Pago inicial: 3–20% del precio de compra
- Costos de cierre: 2–5% del precio de compra
- Fondo de emergencia: 3–6 meses de pagos hipotecarios
- Reserva para reparaciones y mantenimiento
¿Cuál es tu puntaje de crédito?
FHA
Mínimo 580 (3.5% pago inicial) o 500 (10% pago inicial)
Convencional
Mínimo 620 (mejores tasas con 740+)
VA
Sin mínimo oficial, prestamistas quieren 620+
USDA
Mínimo 640
Cuanto mayor sea tu puntaje, mejor tasa obtendrás.
¿Cuánto puedes pagar mensualmente?
- Regla general: tu pago hipotecario no debe exceder el 28–31% de tu ingreso bruto mensual
- Incluye: capital e intereses, impuestos a la propiedad, seguro y HOA si aplica
- No olvides: electricidad, mantenimiento, reparaciones inesperadas
¿Planeas quedarte al menos 3–5 años?
- Comprar y vender rápido generalmente no es rentable debido a los costos de transacción
- Idealmente, planea quedarte al menos 5 años para maximizar tu inversión
3. Preparación Financiera — Los 6 Meses Antes de Comprar
Revisa tu crédito
- Obtén tu reporte de crédito gratuito en AnnualCreditReport.com
- Busca errores y disputa cualquier inexactitud
- Paga tarjetas de crédito al mínimo y reduce deudas
No hagas esto
- NO abras nuevas cuentas de crédito
- NO hagas grandes compras
- NO cambies de trabajo si es posible
Establece tu presupuesto
- Calcula cuánto puedes pagar mensualmente
- Determina tu pago inicial disponible
- Estima los costos de cierre
- Crea un presupuesto de gastos de mudanza y establecimiento
Empieza a ahorrar agresivamente
- Abre una cuenta de ahorros separada para tu pago inicial
- Reduce gastos innecesarios
- Considera vender cosas que no necesitas
Cada dólar cuenta.
Reúne tus documentos
- 2 años de declaraciones de impuestos
- 2 meses de estados de cuenta bancarios
- 30 días de recibos de pago
- Identificación válida
- Documentos de deudas actuales
- Si eres independiente: 2 años de declaraciones, P&L y 1099s
No cambies nada
- NO cambies de trabajo
- NO hagas grandes compras
- NO abras nuevas tarjetas de crédito
- NO muevas dinero entre cuentas sin documentación
- Mantén todo estable
Estás listo
- Tu situación financiera es estable
- Tienes tus documentos listos
- Has ahorrado para pago inicial y costos de cierre
- Estás emocionado y preparado
4. Obtener Pre-Aprobación Hipotecaria
¿Qué es una pre-aprobación? Una carta de un prestamista que indica cuánto están dispuestos a prestarte. NO es una garantía de préstamo — es una estimación basada en tu información financiera. Es ESENCIAL antes de buscar casas — los vendedores toman en serio ofertas con pre-aprobación.
Tipos de Préstamos Hipotecarios
Préstamo FHA (Federal Housing Administration)
- Ideal para compradores de primera vez
- Pago inicial: tan bajo como 3.5% con puntaje 580+
- Seguro hipotecario (MIP) requerido — se paga por la vida del préstamo
- Ideal si tienes crédito justo, poco pago inicial o ingresos moderados
Préstamo Convencional
- Pago inicial: tan bajo como 3% para compradores de primera vez
- Seguro privado de hipoteca (PMI) requerido si menos del 20% de pago inicial; se puede eliminar una vez que tengas 20% de equity
- Mejores tasas con puntaje de crédito alto
- Ideal si tienes buen crédito (700+) y algo de pago inicial
Préstamo VA (Veterans Affairs)
- Para veteranos, militares activos y cónyuges militares
- Sin pago inicial requerido
- Sin seguro privado de hipoteca
- Tasas competitivas
Préstamo USDA
- Para propiedades en áreas rurales (algunas áreas de Golden Gate Estates y Alva califican)
- Sin pago inicial requerido
- Seguro hipotecario requerido
- Ingresos deben estar por debajo del límite del condado
Préstamo Florida Housing (SHIP)
- Programa estatal de asistencia para compradores de primera vez
- Ayuda con pago inicial y costos de cierre
- Tasas de interés competitivas
- Requisitos de ingreso aplican
Cómo elegir el préstamo correcto:
- Compara tasas de al menos 3 prestamistas
- Pregunta por APR (tasa anual porcentual) — esto incluye todas las tarifas
- Pregunta por puntos (puntos de descuento que reducen tu tasa)
- Pregunta por penalizaciones de pago anticipado
Un buen prestamista explicará todo claramente y responderá todas tus preguntas.
5. Encontrar Tu Agente Inmobiliario
¿Por Qué Necesitas un Agente?
- Un agente representa TUS intereses, no los del vendedor
- Conoce el mercado local a fondo
- Negocia en tu nombre
- Maneja toda la documentación
- Te protege durante el proceso
- El servicio del agente es GRATIS para compradores — el vendedor paga la comisión
Qué Buscar en un Agente
Experiencia en el área donde quieres comprar
Conocimiento del mercado local
Comunicación clara y constante
Disponibilidad para responder preguntas
Referencias de clientes anteriores
Certificaciones adicionales (como Military Relocation Specialist)
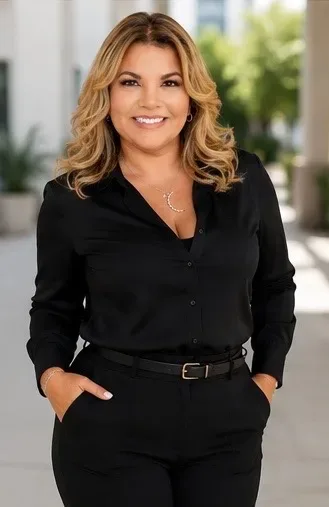
Conoce a Diana Austin
- Licenciada en Florida con Fig Team EXP Realty LLC
- Especialista en reubicación militar certificada
- Bilingüe: inglés y español
- Sirve Cape Coral, Fort Myers, Naples, Bonita Springs y áreas circundantes
- Trabajadora incansable que responde llamadas incluso a las 10 PM
- "Tengo tu espalda" — en cada paso del camino
6. Buscando Tu Primera Casa
Qué Buscar
Ubicación
Escuelas, distancias al trabajo, vecindario, seguridad
Tamaño
Cuantas habitaciones y baños necesitas ahora? Y en 5 anos?
Estado
Necesita reparaciones inmediatas? Esta bien mantenido?
Tipo
Casa unifamiliar, condo, townhouse?
Presupuesto
Esta dentro de tu rango de aprobacion?
Caracteristicas
Tiene lo que necesitas (garaje, patio, piscina, etc.)?
Donde Buscar
- Tu agente inmobiliario (la mejor fuente — tiene acceso a todas las listas del MLS)
- Sitios web: Zillow, Realtor.com, Redfin (como referencia, pero tu agente tiene mas acceso)
- Listas de "coming soon" que tu agente puede encontrar antes de que salgan al mercado
- Recomendaciones de amigos y familia
El proceso de busqueda: Diana te enviara opciones personalizadas segun tu presupuesto y necesidades. Programaran recorridos juntos. Despues de cada recorrido, hablan sobre lo que les gusto y lo que no. Diana ajusta la busqueda segun tus comentarios. Cuando encuentras "la una" — es momento de hacer una oferta.
7. Hacer una Oferta
Que Incluye Tu Oferta
- Precio que estas ofreciendo
- Condiciones de la oferta (inspeccion, financiamiento, etc.)
- Fecha de cierre deseada
- Deposito de garantia (earnest money) — tipicamente 1–3% del precio de compra
- Carta de pre-aprobacion adjunta
Estrategia de Oferta
- Tu agente analizara ventas comparables para determinar un precio justo
- En un mercado de comprador: puedes ofrecer por debajo del precio de lista
- En un mercado de vendedor: puede que necesites ofrecer el precio de lista o mas
- Las ofertas con pre-aprobacion y deposito fuerte son mas atractivas
Negociacion
- El vendedor puede aceptar, rechazar o hacer una contraoferta
- Tu agente negociara en tu nombre
- No te tomes las contraofertas personalmente — es parte del proceso
- El objetivo es llegar a un acuerdo que funcione para ambas partes
Una vez aceptada tu oferta:
- El reloj empieza a correr — cada fecha limite en tu contrato tiene una fecha especifica
- Tu deposito de garantia se deposita en una cuenta de deposito en garantia
- Comienza el proceso de debida diligencia
8. Despues de Tu Oferta Aceptada — El Proceso Completo
Inspeccion del Hogar (Dias 1–10)
- Un inspector profesional examina la propiedad de arriba a abajo
- Techo, fundacion, plomeria, electricidad, HVAC, ventanas, pisos, todo
- Tu asistes a la inspeccion — es educativo y te da paz mental
- Costo: $300–$500
- Si hay problemas mayores, puedes negociar reparaciones, un credito o retirarte
Tasacion (Dias 10–20)
- Tu prestamista ordena una tasacion para confirmar el valor de la propiedad
- Un tasador visita la propiedad y la compara con ventas recientes similares
- Si la tasacion es igual o mayor al precio de compra — todo bien
- Si la tasacion es BAJA — hay opciones: negociar el precio, pagar la diferencia o retirarte
- Costo: $300–$600
Procesamiento y Suscripcion del Prestamo (Dias 1–30)
- Tu prestamista verifica todos tus documentos
- Revisa tu credito, empleo e historial financiero
- Busca errores en el titulo de la propiedad
- Solicita seguro del hogar
- El suscriptor toma la decision final de prestamo
Seguro del Hogar (Dias 15–25)
- DEBES tener seguro antes del cierre
- En Florida, esto es especialmente importante y puede tomar tiempo
- Cotiza con multiples companias
- Presupuesta: $2,500–$8,000+ al ano dependiendo de la propiedad y ubicacion
- Si estas en zona de inundacion, necesitas seguro de inundacion adicional
Recorrido Final (1–2 dias antes del cierre)
- Tu ultima oportunidad de ver la propiedad antes de que sea tuya
- Verifica que todo este en orden
- Las reparaciones acordadas se completaron
- Documenta cualquier problema con fotos
Dia de Cierre — EL GRAN DIA
- Firmas muchos documentos: hipoteca, escritura, divulgaciones y mas
- Trae identificacion valida con foto
- El proceso toma 45 minutos a 1.5 horas
- Puedes cerrar de forma remota con un notario movil o poder notarial
- PAGA tus fondos de cierre — NO envies dinero sin verificar primero las instrucciones de cable directamente con la compania de titulo. El fraude de cable es real.
- RECIBES LAS LLAVES DE TU NUEVA CASA
9. Costos que Debes Esperar
Costos de Compra
| Concepto | Costo Aproximado |
|---|---|
| Pago inicial | 3–20% del precio de compra |
| Costos de cierre | 2–5% del precio de compra |
| Inspecciones | $500–$1,500 |
| Tasacion | $300–$600 |
| Seguro del hogar (primer ano) | Pagado al cierre |
Costos Mensuales Despues del Cierre
| Concepto | Costo Aproximado |
|---|---|
| Pago hipotecario (capital e intereses) | Varia segun prestamo |
| Impuestos a la propiedad | Generalmente incluidos en el pago hipotecario |
| Seguro del hogar | Generalmente incluido en el pago hipotecario |
| HOA si aplica | $0–$500+/mes |
| Electricidad (Florida) | $150–$350/mes |
| Agua/alcantarillado | $50–$150/mes |
| Internet | $50–$100/mes |
| Mantenimiento (anual) | 1% del valor de la propiedad |
Reparaciones inesperadas: siempre ten un fondo de emergencia.
10. Programas de Ayuda para Compradores de Primera Vez en Florida
Florida Housing (SHIP Program)
- Asistencia con pago inicial y costos de cierre
- Tasas de interes competitivas
- Requisitos de ingreso aplican
- Disponible a traves de prestamistas participantes
FHA + Down Payment Assistance
- Combina prestamo FHA con asistencia de pago inicial
- Puedes calificar con tan solo 3.5% de pago inicial
- Disponible en muchos programas locales
VA Loan (para veteranos)
- Sin pago inicial
- Sin seguro privado
- Si eres veterano o conyuge militar, ESTA es tu mejor opcion
USDA Loan (areas rurales)
- Sin pago inicial
- Para propiedades en areas rurales elegibles
- Algunas areas de Golden Gate Estates y Alva califican
Programas locales: El condado de Lee tiene programas de asistencia. Algunos municipios ofrecen incentivos para compradores de primera vez. Diana puede ayudarte a encontrar todos los programas para los que califiques.
11. Errores Comunes que los Compradores de Primera Vez Cometen
No obtener pre-aprobacion antes de buscar
Sabes cuanto puedes gastar ANTES de enamorarte de una casa que no puedes pagar
No presupuestar para costos de cierre
Los costos de cierre son 2–5% del precio de compra. En una casa de $350,000, eso es $7,000–$17,500
No inspeccionar la propiedad
NUNCA compres sin inspeccion profesional. Los problemas ocultos pueden costar miles
Comprar emocionalmente
Es facil enamorarte de una casa. Pero asegurate de que tenga sentido FINANCIERO
No investigar el vecindario
Visita a diferentes horas del dia, habla con vecinos, revisa la criminalidad y verifica las escuelas
Cambiar de trabajo o hacer grandes compras durante el proceso
Esto puede arruinar tu aprobacion
No entender los costos continuos
La hipoteca no es el unico gasto. Electricidad, mantenimiento, reparaciones y seguros se acumulan
No trabajar con un agente
Intentar hacerlo solo puede costarte miles de dolares y mucho estres
No leer los documentos de cierre
Pregunta sobre CUALQUIER cosa que no entiendas
No tener un fondo de emergencia
Siempre ten dinero para reparaciones inesperadas
12. Despues del Cierre — Tu Primer Mes Como Dueno de Casa
Semana 1
- Cambia las cerraduras — no sabes quien tiene copias de las llaves anteriores
- Establece servicios: electricidad (FPL), agua, internet, basura
- Actualiza tu direccion: USPS, bancos, tarjetas de credito, suscripciones, empleador
- Localiza tu caja de breakers, llave de agua principal y filtro de A/C
Semana 2
- Limpia la casa profundamente (o contrata un servicio)
- Conoce a tus vecinos — presentate
- Registra tu vehiculo en Florida (dentro de 10 dias)
- Obtén tu licencia de conducir de Florida (dentro de 30 dias)
- Empieza cualquier remodelacion o reparacion planificada
Semanas 3–4
- Establece un programa de mantenimiento del hogar
- Cambia filtros de A/C cada 1–3 meses en Florida
- Programa control de plagas trimestral
- Si tienes piscina: establece mantenimiento regular
- Archiva tu exencion de homestead si calificas (fecha limite: 1 de marzo del siguiente ano)
- Archiva tu seguro del hogar y guarda la poliza en un lugar seguro
13. Preguntas Frecuentes
Cual es el tiempo total de todo el proceso?
Desde oferta aceptada hasta cierre: tipicamente 30–45 dias. Negociaciones de oferta pueden tomar 1–3 dias adicionales.
Puedo retractarme despues de aceptar?
Si, si tienes contingencias (inspeccion, tasacion, financiamiento). Si te retiras sin una contingencia valida, podrias perder tu deposito de garantia.
Que pasa si la tasacion es baja?
Tienes opciones: negociar un precio mas bajo, pagar la diferencia o retirarte.
Necesito estar presente en el cierre?
No siempre. Cierre remoto con poder notarial o notario movil es posible.
Puedo hacer renovaciones antes del cierre?
No, no eres dueno de la propiedad todavia. Las renovaciones se hacen despues del cierre.
Cuanto debo ahorrar para emergencias?
Al menos 3–6 meses de pagos hipotecarios en reserva, mas un fondo para reparaciones del hogar.
Que es el earnest money?
Tu deposito de garantia — tipicamente 1–3% del precio de compra. Se aplica a tu compra al cierre. Si te retiras sin razon valida, podrias perderlo.
Puedo negociar el precio?
Si, tu agente negociara en tu nombre basado en datos del mercado y la condicion de la propiedad.
"Comprar tu primera casa es el momento mas emocionante y aterrador de la vida adulta. Lo se porque lo he vivido, y porque he ayudado a docenas de familias a traves del mismo proceso.
Mi trabajo no es solo encontrarte una casa. Es guiarte, educarte, protegerte y celebrar contigo el dia que recibes las llaves.
Tengo tu espalda. En cada paso del camino.
Desde la primera llamada hasta el dia del cierre y despues. No tienes que hacer esto solo. Estoy aqui.
Con carino, Diana