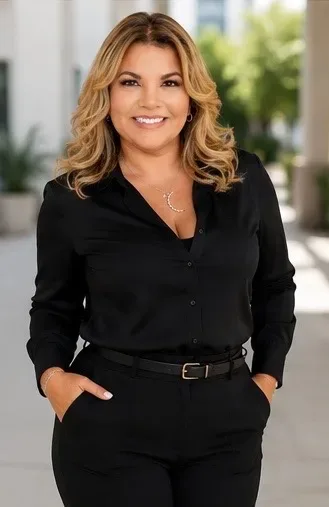
Una Nota Personal de Diana
Leamos los Números Juntos
Antes de hablar de cifras, quiero que sepas quién te está escribiendo. Soy Diana Austin, Realtor licenciada con Fig Team EXP Realty LLC y Accredited Buyer's Representative (ABR), y cada semana ayudo a compradores en Cape Coral, Fort Myers, Estero, Bonita Springs y Naples. En todos estos años he visto una y otra vez el mismo patrón: cuando las tasas suben, los compradores se congelan, y cuando bajan, se estiran más de la cuenta.
Esta guía está escrita para que leas las cifras reales, entiendas qué depende de ti y qué no, y tomes una decisión con confianza en lugar de con miedo. No voy a decirte si el mercado va a subir o bajar, porque nadie lo sabe con certeza. Lo que sí voy a hacer es darte el entendimiento que la mayoría de los compradores no tiene antes de firmar.
«La tasa es información, no una sentencia. Cuando entiendes lo que el número te está diciendo, dejas de reaccionar y empiezas a planear.»
Qué Encontrarás en Esta Guía
Qué es realmente la tasa de interés
Antes de reaccionar ante una tasa, necesitas saber qué te está describiendo ese número. La respuesta corta: no es el costo total de tu casa. Es una pieza de un problema más grande, y es una pieza que puedes aprender a leer.
Es el costo anual de pedir prestado
La tasa de interés hipotecaria es el costo anual de pedir dinero prestado, expresado como un porcentaje de tu préstamo. Si pides $300,000 al 7%, ese porcentaje se convierte en la porción de intereses que se reparte entre tus pagos mensuales durante todo el plazo del préstamo.
No es tu pago mensual
Tu pago se compone de capital, intereses, impuestos y seguro. La tasa influye en la porción de intereses, pero el pago total depende del precio de la casa, de tu pago inicial y de los impuestos y seguros de tu zona.
Tu tasa personal depende de
Tu historial de crédito, tu pago inicial (el enganche), el tipo de préstamo, el plazo, la propiedad en sí, el prestamista que elijas y las condiciones del mercado. Cambia cualquiera de esos factores y el número cambia contigo.
Tasa vs. APR (TCE): conoce la diferencia
La tasa es el número que te cotizan. La APR, o tasa de costo efectivo, suma además los costos del préstamo y te da una imagen más fiel de lo que cuesta financiar. Compara siempre las APR entre prestamistas, no solo las tasas: una tasa baja en los titulares puede esconder cargos altos.
Cómo se ven las diferencias de tasa en tu pago
Pago mensual de capital e intereses en un préstamo de $300,000 a 30 años de plazo fijo
| Tasa de interés | Pago mensual (capital + intereses) | Interés total aprox. en 30 años |
|---|---|---|
| 6% | $1,799 | $347,600 |
| 6.5% | $1,896 | $382,600 |
| 7% Nivel de hoy | $1,995 | $418,200 |
| 7.5% | $2,097 | $454,900 |
Las cifras son estimaciones redondeadas de capital e intereses únicamente. Los impuestos de propiedad, el seguro de la vivienda y las cuotas de la asociación no están incluidos. Las tasas de mercado se movieron alrededor del 7% durante el 2026; tu cotización personal puede variar según tu perfil.
Esto es lo práctico: en ese préstamo de $300,000, pasar del 6% al 7% suma unos $196 al mes, que equivalen a unos $70,000 en intereses adicionales durante 30 años. Es dinero real, y está bien que te importe. Pero mira lo que la tabla realmente muestra: cada paso es una diferencia de unos $100 al mes, no un abismo. La tasa importa. No es toda la historia.
Por qué cambian las tasas y por qué no puedes controlarlas
Las tasas se mueven por razones que casi no tienen que ver contigo y mucho con la economía. Entender esto es el primer paso para no entrar en pánico.
A qué siguen las tasas
Las tasas hipotecarias siguen de cerca el rendimiento de los bonos del Tesoro a 10 años, que responde a las señales económicas: inflación, reportes de empleo, las decisiones de la Reserva Federal y los eventos globales. Buenas cifras de empleo o una inflación persistente tienden a empujarlas hacia arriba. Una inflación que se enfría tiende a bajarlas. Gran parte de esto está fuera de la influencia de cualquiera, y más todavía de la de un comprador en particular.
Se mueven a diario
Una cotización es una foto de un momento. Las tasas pueden cambiar entre prestamistas e incluso dentro de un mismo día. La noticia que viste el lunes puede no ser el número que está en el escritorio de tu prestamista el jueves, y puede moverse en cualquiera de las dos direcciones.
Nadie las predice con certeza
Economistas, bancos y estrategas de mercado se equivocan con los pronósticos de tasas todo el tiempo, en ambas direcciones. Si los profesionales no pueden dar en el blanco, el movimiento más inteligente para un comprador tampoco es tratar de ganarle al mercado.
La conclusión más importante: no intentes sincronizar el mercado
Los compradores que esperan la «tasa perfecta» suelen esperar años. Mientras tanto, siguen pagando renta y pierden la apreciación y el patrimonio que la casa propia construye. Esperar un año para ahorrar medio punto puede costarte más en renta y en apreciación perdida de lo que la tasa te ahorra. La tasa perfecta que esperas puede no llegar nunca, y la vida que esperas vivir está ocurriendo ahora mismo.
Un Poco de Perspectiva
El 7% no es extremo. Durante los años 1980, la tasa fija a 30 años promedió cerca del 12%, y el promedio histórico de largo plazo está muy por encima del nivel actual.
Lo extraordinario de la última década fue lo bajas que llegaron las tasas, no dónde están hoy. Un 7% ha sido un nivel común a lo largo de la historia. El número de los titulares de hoy está más cerca de lo normal de lo que te han hecho creer.
La buena noticia: las tasas no deberían paralizarte
No puedes controlar la tasa del mercado. Esa es toda la mala noticia. La parte mucho más grande es que sí controlas una buena parte de tu propia tasa y de tu propio pago. Aquí está la lista que importa.
Tu historial de crédito
Una diferencia de 100 puntos en tu puntaje puede mover tu tasa medio punto o más. Revisa tus reportes en las tres agencias, corrige cualquier error y no abras crédito nuevo en los meses previos a tu solicitud. Es la palanca que más rendimiento te da.
Tu pago inicial
Un pago inicial mayor puede conseguirte una mejor tasa, y un pago inicial del 20% o más normalmente te permite evitar el seguro hipotecario privado (PMI). Evalúa cada opción con los números de tu prestamista, porque la respuesta correcta depende de tu caso.
El tipo de préstamo
Los préstamos FHA, VA, convencionales y jumbo tienen tasas distintas. Los VA suelen cotizar por debajo de los convencionales, y los FHA también, aunque a veces con cargos del prestamista más altos. Si eres veterano o miembro del servicio, el préstamo VA merece un análisis serio.
Comparar prestamistas
Pedir tres o cuatro cotizaciones puede ahorrarte miles de dólares durante la vida del préstamo. Compara las APR, no solo las tasas, y asegúrate de comparar la misma estructura de préstamo para que las ofertas se comparen de igual a igual.
Tu plazo y tu rango de precio
No tienes que comprar en el tope de tu presupuesto cuando las tasas están altas. Comprar una casa que mantenga tu pago cómodo con la tasa de hoy es una estrategia perfectamente inteligente, y te permite vivir tu vida en lugar de esperar a que un titular cambie.
Comprar puntos de descuento
Los puntos te permiten pagar más por adelantado para bajar tu tasa. Un punto cuesta típicamente el 1% del monto del préstamo y baja la tasa unos 0.25%. Tiene sentido si piensas quedarte el tiempo suficiente para llegar a tu punto de equilibrio, así que haz las cuentas antes de comprometerte.
Una palanca más: el plazo de tu préstamo
Un plazo de 15 años, o simplemente hacer un pago extra al año en un préstamo de 30 años, paga la deuda más rápido y recorta de forma drástica el total de intereses que pagarás. No es para todos los presupuestos, pero si lo puedes sostener, es una de las herramientas más silenciosas y poderosas que existen.
Cómo interpretar una cotización como un profesional
Tomemos un titular real y desarmémoslo. Cuando lees «hipoteca fija a 30 años alrededor del 7%», esto es lo que ese número te dice, y lo que no te dice.
«Hipoteca fija a 30 años alrededor del 7%»
«Fija a 30 años» significa que tu tasa y tu pago no cambian durante toda la vida del préstamo. No por un año ni por cinco: nunca. Esa previsibilidad es la razón por la que la mayoría de los compradores eligen una tasa fija: pase lo que pase con la economía, tu número queda congelado.
La cotización se calculó para un perfil de comprador específico, no para ti. Asume buen crédito y un pago inicial típico. Tu cotización depende de tu puntaje, tu pago inicial, tu tipo de préstamo y tu prestamista. El titular es un punto de partida, no un veredicto.
La tasa publicada es un promedio, no una promesa. La oferta que realmente recibas puede ser mejor o peor según tus números. Dos compradores pueden cotizar la misma semana y ver tasas legítimamente distintas, y el mismo comprador puede ver tasas distintas en dos prestamistas diferentes.
Las preguntas para hacerle a cada prestamista
¿Esta cifra es la tasa de interés o la APR? Pide ambas.
¿La cotización incluye puntos, o estaría pagando puntos para conseguir esta tasa?
¿Cuáles son los costos de cierre y los cargos de originación, desglosados?
¿Está congelada esta tasa, y por cuánto tiempo? ¿Cuánto cuesta extender el bloqueo?
¿Qué haría falta para conseguir una mejor tasa? ¿Mejor crédito, más pago inicial, otro tipo de préstamo o puntos?
¿Cómo se ve mi pago mensual total con impuestos, seguro y cuotas de la asociación incluidos?
Pide todo por escrito
Un Loan Estimate, o estimación de préstamo, es exactamente eso: el desglose por escrito de tu tasa, cargos y costos de cierre. Si un prestamista no pone los números por escrito, esa es tu respuesta sobre él.
Bloquea la tasa cuando te sientas cómodo
Las tasas se cotizan para un momento específico. Un bloqueo de tasa te protege si las tasas suben entre hoy y el cierre. Pregunta cuánto dura el bloqueo y cuánto cuesta, y bloquea cuando el número te funcione a ti, no cuando la noticia te lo diga.
La relación entre tasa y precio: la parte que los compradores se pierden
Esta es la pieza del rompecabezas que casi nunca llega a los titulares: la tasa y el precio se mueven juntos.
Una casa de $400,000 al 7% puede costar lo mismo al mes que una de $450,000 al 6%.
Cuando las tasas suben, los compradores ajustan su presupuesto hacia abajo y los vendedores acomodan sus precios para encontrarlos. El mercado se reequilibra. Por eso fijarse solo en la tasa, o solo en el precio, pierde el punto por completo. El número que importa es el pago mensual completo.
Compara pagos, no solo tasas
Cuando compares dos casas o dos escenarios de financiamiento, ponlos lado a lado en dólares por mes. Una tasa un poco más alta en una casa más económica puede ganar. Una tasa un poco más baja en una casa más cara puede perder. El pago mensual es el árbitro honesto.
Los vendedores están negociando ahora mismo
En el mercado de hoy, algunos vendedores están dispuestos a negociar el precio u ofrecer concesiones, como reducciones de tasa y créditos para los costos de cierre. Esas concesiones pueden cambiar tu pago más que esperar a que el mercado se mueva, y están sobre la mesa hoy.
Pregúntale a tu agente por las concesiones del vendedor
Las concesiones del vendedor son créditos que él aporta en el cierre, y se pueden usar para bajar tu tasa o cubrir tus costos de cierre. En un mercado como este, una concesión bien negociada suele valer más que perseguir una tasa más baja en los titulares.
¿Qué pasa con los ARMs y las reducciones temporales?
Vas a escuchar sobre las hipotecas de tasa ajustable (ARM) y las reducciones temporales como formas de «vencer» a las tasas de hoy. Pueden ser herramientas realmente útiles para el comprador correcto, así que veámoslas con honestidad.
Los ARMs: una tasa inicial más baja, con condiciones
Una hipoteca de tasa ajustable empieza con una tasa menor, pero esa tasa se ajusta después de un periodo fijo, por ejemplo 5/1 o 7/1. Tiene sentido para compradores que saben que se mudarán dentro del periodo fijo. Pero si crees que podrías quedarte, el riesgo es real. Entiende los límites (caps), que controlan cuánto puede cambiar la tasa en cada ajuste y a lo largo de la vida del préstamo, y pregunta exactamente cuándo puede ocurrir el primer ajuste.
Las reducciones temporales: alivio al inicio, con una condición
Con una reducción temporal 2-1, el vendedor o el constructor paga para bajar tu tasa durante el primer año o los dos primeros. Es un alivio real de flujo de caja al principio. La condición es que tu pago sube cuando termina el periodo de reducción. Conoce tu pago real para el tercer año antes de enamorarte del número del primero.
La pregunta que cubre todo: «¿En cuánto queda mi pago cuando termina el periodo promocional o de reducción?» Planea con ese número, no con el del primer año. Si el pago estable te funciona, un ARM o una reducción temporal puede ser una jugada inteligente. Si solo funciona por la promoción, no es un plan: es una sorpresa esperando a ocurrir.
Un marco para decidir
En lugar de preguntarte «¿debería esperar a que bajen las tasas?», pregúntate estas cuatro cosas. Convierten a un observador nervioso de titulares en un tomador de decisiones tranquilo.
¿Puedo pagar este pago con la tasa de HOY, en una casa donde sería feliz?
Si la respuesta es sí, comprar ahora construye patrimonio mientras vives en la casa. Esperar, mientras tanto, solo te mantiene pagando la renta de la hipoteca de alguien más.
¿Cuál es mi punto de equilibrio si compro ahora y refinancio después?
Si las tasas bajan después de comprar, puedes refinanciar y capturar el ahorro. Lo que nunca puedes hacer es refinanciar los años de renta que pagaste mientras esperabas. Refinanciar tiene un costo único y conocido. Esperar no ofrece ninguna garantía.
¿Esta casa encaja con mi vida durante los próximos 3 a 5 años o más?
Un horizonte de 3 a 5 años suaviza los altibajos de la tasa y convierte la compra en una victoria de estilo de vida, no en una apuesta de momento. Si la casa sirve a la vida que realmente planeas vivir, la tasa es una nota al pie, no el titular.
¿He comparado ofertas reales de varios prestamistas?
La oferta que tienes en la mano le gana a la tasa de las noticias, siempre. Tres o cuatro cotizaciones reales, comparadas como APR sobre papel, te dirán más sobre la verdad de las tasas de hoy que un mes de titulares.
El momento correcto para comprar es cuando tus números funcionan, no cuando el ciclo de noticias lo dice.
Una Nota Personal de Diana
Una Tasa es una Herramienta, No un Veredicto
Una de las cosas más útiles que les digo a mis compradores es esta: nadie ha sincronizado las tasas a la perfección, y los compradores que tienen éxito no son los que predijeron el mercado. Son los que entendieron sus propios números.
Una tasa es una herramienta, no un veredicto. Te dice cuánto cuesta pedir prestado para una casa en un momento del tiempo. Es información útil. Pero no debería decidir todo tu futuro. Compra la casa que encaje con tu vida y tu presupuesto con los números de hoy, y si las tasas bajan después, perfecto: puedes refinanciar. Nunca recuperarás los años que pasaste esperando desde la banda.
Me encantaría sentarme contigo y correr tus números reales: cuánto costaría una casa en tu rango cada mes con las tasas de hoy, y cuáles son tus opciones. Esa conversación convierte un titular que asusta en un plan claro.
¿Listo para correr tus números?
Envíame tu rango de precio y tu pago inicial, y te muestro qué significan las tasas de hoy para tu pago, en números claros y sin presión.
Hasta muy pronto,
Diana Austin
¿Listo para ver qué significan las tasas de hoy para TU pago mensual?
Corramos los números reales juntos y armemos un plan que encaje con tu vida. Llámame, escríbeme o agenda un horario para conversar.
Diana Austin • FIG Team • Fig Team EXP Realty LLC
Accredited Buyer's Representative • Waterfront Specialist • Military Relocation Specialist • Bilingüe inglés y español
Licencia de Florida #3571079 • Equal Housing Opportunity